La dinámica de la industria cordobesa continúa sin consolidar una fase de recuperación clara. Según el informe Pulso Productivo, elaborado por la Unión Industrial de Córdoba (UIC) junto con Perspectivas Sociales, la mayoría de las empresas encara un periodo de menor fortaleza respecto de un año atrás: 51% señala un deterioro de su situación general.
En el tercer trimestre de 2026, 36% de las firmas reportó una caída en la producción, 38% mantuvo su nivel de actividad y apenas 26% logró crecer. El panorama resulta especialmente adverso para las micro y pequeñas industrias, frente a un desempeño más favorable de las medianas y grandes.
El informe registra una leve mejoría con respecto al trimestre anterior, pero la proporción de empresas con retrocesos productivos sigue superando a las que crecen. En términos interanuales, solo 22% indica una mejora en su situación, mientras 27% afirma que permanece sin cambios.
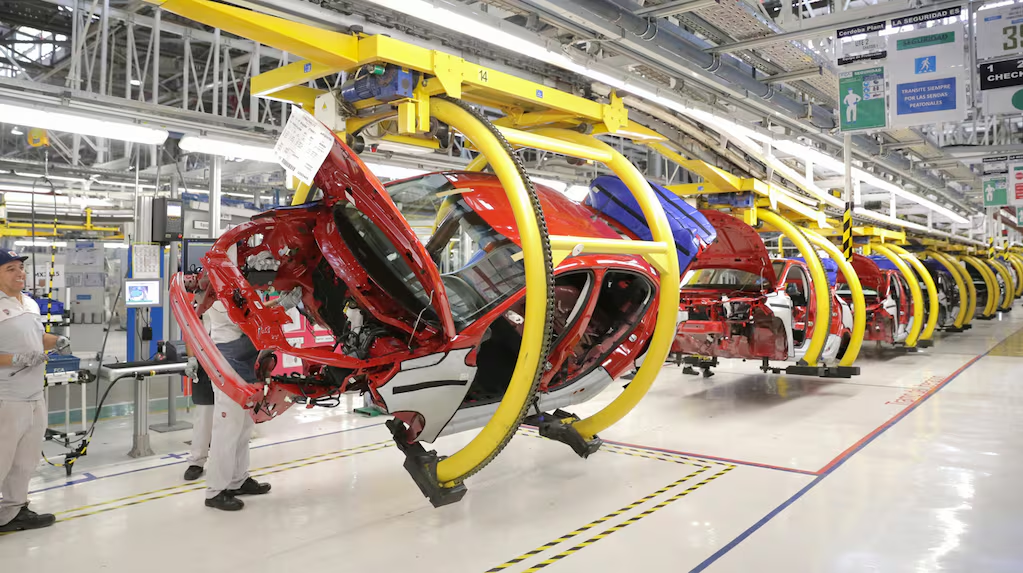
Las compañías de tamaño medio y grande sostienen la recuperación productiva, con resultados especialmente positivos en software y en el sector de alimentos y bebidas. En contraste, las microempresas y las pequeñas empresas enfrentan mayores obstáculos para mantener la actividad, y sectores como autopartes, maquinaria agrícola y audiovisual figuran entre los de peor desempeño.
Las diferencias entre microempresas y el resto se acentúan al comparar con un año atrás: 60% de las microempresas dijo que sus condiciones empeoraron, frente al 51% del conjunto. Además, 41% de las microempresas opera por debajo de la mitad de su capacidad instalada, en tanto que la mayoría de las firmas medianas opera por encima del 70%.
El deterioro de la actividad se refleja también en el empleo: durante el tercer trimestre, 31% de las empresas redujo su planta, 55% la mantuvo y 14% incorporó personal. Entre las microempresas, 41% recortó trabajadores, mientras que 23% fue el porcentaje de firmas pequeñas y de las medianas y grandes que redujeron su personal.
La debilidad de la demanda figura como el principal obstáculo para el desarrollo industrial, mencionado por 44% de las empresas, seguido por la presión impositiva (41%). Los costos laborales y financieros figuran en 18% cada uno, y 12% identifica la apertura de importaciones como dificultad.
Las restricciones varían según el desempeño: las industrias que crecen e invierten señalan principalmente la presión impositiva, mientras que aquellas que pierden actividad y reducen personal enfrentan mayores problemas por la falta de demanda y la competencia importada.
Las perspectivas para los próximos 12 meses siguen mostrando diferencias entre segmentos. Un 35% de las firmas anticipa una nueva caída de la actividad, mientras el resto de la muestra presenta una distribución que no está especificada de forma detallada en la versión publicada del informe.